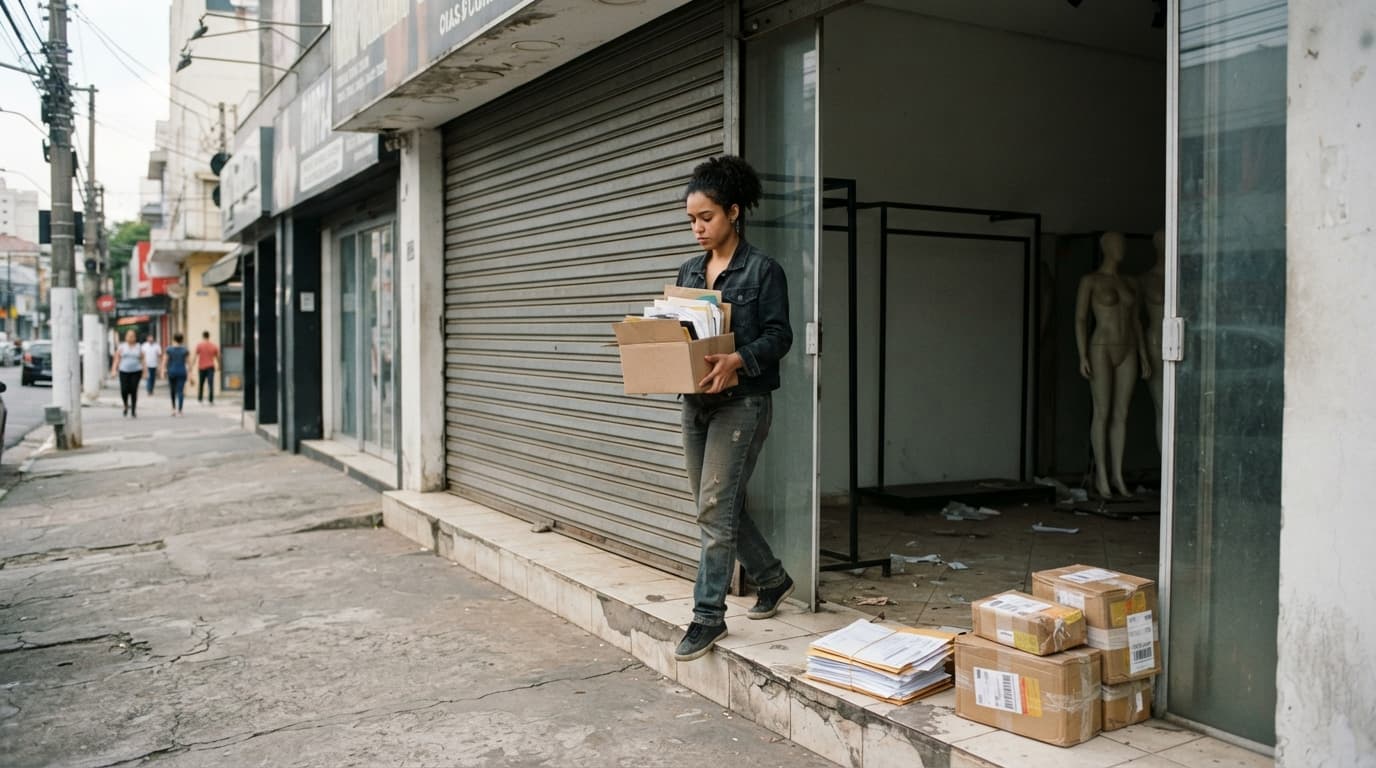
A convolação recuperação judicial falência pode decorrer de um conjunto de inadimplementos que revele inviabilidade concreta do negócio. No julgamento do Grupo VGB, detentor das marcas Siberian e Crawford, o TJ-SP considerou decisivos a falta de solução do passivo fiscal, o descumprimento do plano e o encerramento da última unidade operacional.
Para quem atua na recuperação, o ponto não está apenas na existência de uma negociação tributária ou de ativos que a devedora pretende alienar. É preciso demonstrar cumprimento efetivo das obrigações, continuidade da atividade empresarial e capacidade real de gerar recursos. Alegações de recuperação futura não afastaram a falência neste caso.
Quando cabe convolação recuperação judicial falência?
A convolação recuperação judicial falência foi mantida porque a devedora não regularizou dívidas fiscais, não cumpriu o plano e deixou de operar sua última loja sem comunicar o fato. O TJ-SP tratou esses fatos como sinais conjuntos de insolvência e de inviabilidade econômica da empresa.
A recuperação judicial do grupo começou em 2021, quando a varejista tinha 34 lojas em shopping centers e 243 empregados diretos. O plano enfrentou sucessivos obstáculos: houve aprovação em assembleia em 2022, mas a homologação foi anulada por irregularidades. Um novo plano aprovado em 2024 voltou à fase de convocação dos credores. O terceiro, aprovado em 2025, não foi homologado porque o passivo fiscal ainda não havia sido regularizado.
A sentença de primeiro grau converteu a recuperação em falência por dois fundamentos indicados no processo:
- falta de regularização dos débitos fiscais acumulados;
- descumprimento das obrigações previstas no plano de recuperação judicial.
O acórdão que manteve a quebra mencionou o artigo 73, IV, da Lei 11.101/2005 como base para a convolação ligada ao descumprimento do plano. O dado relevante é que a análise não ficou limitada à formalização de propostas ou parcelamentos. O tribunal avaliou se as medidas anunciadas produziram pagamento e permitiriam a continuidade da empresa.
Parcelamento fiscal sem pagamento evita a falência?
Parcelamentos fiscais não impediram a falência porque o grupo os firmou, mas não pagou sequer a primeira parcela. O TJ-SP também considerou que as devedoras vinham sendo alertadas desde 2023 sobre a necessidade de resolver o passivo tributário antes de avançar na recuperação.
No recurso, as empresas sustentaram que não agiram com inércia. Informaram ter apresentado contraproposta à Procuradoria-Geral da Fazenda Nacional, diante de oferta de desconto de 85% e pagamento de R$ 861,5 mil em 36 parcelas. Também apontaram um precatório de R$ 29,4 milhões que pretendiam alienar para quitar pendências.
Esses elementos não foram suficientes no caso concreto. A administradora judicial registrou inércia na regularização das dívidas estaduais e municipais e apontou que o valor do precatório não cobria o passivo fiscal. Os débitos superavam R$ 51 milhões na esfera federal e R$ 60 milhões na estadual.
A decisão dá relevo à diferença entre uma providência apenas anunciada e uma obrigação efetivamente cumprida. O relator apontou que a empresa havia celebrado parcelamentos, mas não iniciou os pagamentos. Também mencionou manifestações de dezenas de credores relatando ausência de pagamento.
A aplicação concreta desse padrão depende do tribunal e do relator que examinam a recuperação. Neste julgamento, a 2ª Câmara Reservada de Direito Empresarial do TJ-SP ressaltou a situação excepcional do grupo e os avisos anteriores sobre a regularização fiscal; o acórdão não apresenta uma regra automática para toda recuperação com pendência tributária.
O fechamento da última loja é ato de falência?
O fechamento da última loja foi considerado ato de falência porque significou o fim do exercício empresarial sem comunicação ao processo. Para o TJ-SP, a ausência de atividade operacional reforçou a conclusão de que não havia empresa em funcionamento capaz de executar o plano recuperacional.
A última unidade do grupo, localizada na Vila Clementino, em São Paulo, encerrou as atividades em janeiro de 2026. A informação foi levada pela administradora judicial. O relator vinculou esse fato ao artigo 94, III, f, da Lei 11.101/2005 e o considerou fundamento adicional para justificar a convolação.
O dado não foi examinado isoladamente. O encerramento veio depois de um período de redução drástica das atividades, fechamento de unidades e desocupação de imóveis por falta de pagamento de aluguéis. No quadro descrito nos autos, a última loja fechada confirmava a falta de operação física remanescente.
O grupo alegou que migrava o negócio para o comércio eletrônico e que as marcas Crawford e Siberian teriam valor de mercado estimado em R$ 50 milhões. A manutenção da falência mostra que, para o tribunal, a perspectiva de exploração das marcas e a referência ao e-commerce não bastaram para neutralizar a informação de ausência de exercício efetivo da empresa e de insuficiência de caixa.
Quantos credores precisam ficar sem pagamento?
Não há, no acórdão, um número mínimo de credores inadimplidos como requisito autônomo para a falência. O que pesou foi a extensão do descumprimento: de 286 credores exigíveis, apenas quatro tiveram pagamento comprovado, e dois desses pagamentos foram estornados.
Esse dado veio acompanhado de outras pendências. Havia saldo de R$ 375,6 mil em honorários devidos à administradora judicial, apesar de pagamentos já realizados. Os sócios e familiares também apontaram bloqueio patrimonial relacionado a Incidente de Desconsideração da Personalidade Jurídica como fator ligado ao passivo estadual.
O tribunal não tratou esses fatos como justificativa para prolongar a recuperação. A análise se concentrou na capacidade de a devedora cumprir as obrigações assumidas. A administradora judicial apontou redução da atividade, falta de faturamento relevante, deficiência de informações contábeis e geração de caixa insuficiente para o plano.
Na prática processual, a prova dos pagamentos e sua estabilidade importa mais do que a simples indicação de que o crédito foi pago em algum momento. Neste processo, os estornos de dois dos quatro pagamentos comprovados reforçaram a conclusão de que o passivo exigível permanecia sem solução efetiva.
Quais fatos indicaram a inviabilidade econômica do grupo?
A inviabilidade econômica resultou da soma entre dívida fiscal elevada, inadimplemento de credores, ausência de faturamento relevante, deficiência contábil e encerramento das operações. O TJ-SP entendeu que a continuidade formal da recuperação não se sustentava diante da falta de atividade e de caixa para cumprir o plano.
O Ministério Público de São Paulo defendeu a manutenção da quebra com base nos relatórios da administradora judicial. A falta de regularização fiscal era especialmente relevante porque impediu a homologação do terceiro plano aprovado pelos credores em 2025. Não se tratava, portanto, de um passivo periférico em relação ao andamento da recuperação.
O relator Paulo Roberto Grava Brazil negou provimento ao agravo de instrumento. Os desembargadores Rômolo Russo e Ricardo Negrão acompanharam o voto. Na fundamentação, foram destacados os parcelamentos sem pagamento, a falta de certidões negativas, a existência de dívida pública mencionada em R$ 175 milhões e a falta de comunicação sobre o encerramento da atividade.
Para a leitura do precedente, a questão decisiva é a convergência das evidências. A falência não foi mantida apenas porque havia débito tributário, credores sem receber ou uma loja fechada. O acórdão descreve um quadro em que as tentativas de reorganização não produziram regularização fiscal, adimplemento do plano nem continuidade operacional verificável.